Domain schutz-vor-inflation.de kaufen?
Wir ziehen mit dem Projekt
schutz-vor-inflation.de um.
Sind Sie am Kauf der Domain
schutz-vor-inflation.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain schutz-vor-inflation.de kaufen?
Wie beeinflussen Abschreibungen die finanzielle Bilanz eines Unternehmens? Welche Auswirkungen haben sie auf die steuerliche Belastung?
Abschreibungen reduzieren den Wert der Vermögenswerte in der Bilanz eines Unternehmens im Laufe der Zeit. Dadurch sinkt der Gewinn und das Eigenkapital des Unternehmens. Die steuerliche Belastung wird durch Abschreibungen verringert, da sie als Betriebsausgaben steuermindernd wirken. **
Welche Sachwerte als Geldanlage?
Welche Sachwerte als Geldanlage? Sachwerte sind physische Vermögenswerte wie Immobilien, Edelmetalle, Kunstwerke, Oldtimer und Waldflächen, die im Gegensatz zu Finanzanlagen einen materiellen Wert besitzen. Diese können eine gute Diversifizierung des Portfolios bieten und vor Inflation schützen. Es ist wichtig, die Risiken und Chancen der jeweiligen Sachwerte zu analysieren, da sie je nach Marktlage und Nachfrage schwanken können. Eine breite Streuung über verschiedene Sachwerte kann dazu beitragen, das Risiko zu minimieren und langfristige Renditen zu erzielen. Es empfiehlt sich, professionelle Beratung in Anspruch zu nehmen, um die passenden Sachwerte als Geldanlage auszuwählen. **

Ähnliche Suchbegriffe für Steuerliche Bilanz
Top-Angebote
Produkte zum Begriff Steuerliche Bilanz:
-
Steuerliche OrganschaftSteuerliche Organschaft , Die steuerliche Organschaft ist ein vielschichtiges Rechtsgebilde, das aufgrund der Verlustnutzungs- und Finanzierungsvorteile nicht nur für große Konzerne, sondern gerade auch für den Mittelstand interessant ist. Doch die Rechtsfragen zur Begründung, zu den Voraussetzungen zum Erhalt sowie zur Beendigung einer Organschaft sind komplex und tief verzweigt. Das deutsche Organschaftsrecht enthält Vorschriften mit Auswirkungen auf die Ertragsteuern, die Umsatzsteuer sowie die Grunderwerbsteuer. Zudem stoßen zu den gesellschaftsrechtlichen und bilanzrechtlichen Aspekten, die für eine Organschaft zu beachten sind, zunehmend Bezüge und Einflüsse des europäischen und internationalen Steuerrechts. Das Handbuch zur steuerlichen Organschaft bietet allen, die rund um die Organschaft mit Planung, Gründung, Beendigung, Gestaltung oder Risikobewertung zu tun haben, unverzichtbaren Expertenrat. Von den Grundlagen über inlandsbezogene Einzelfragen zu den verschiedenen Organschaftstypen bis hin zu internationalen Sonderfragen sind alle Aspekte detailliert erläutert und mit Gestaltungshinweisen versehen. In der 3. neu bearbeiteten Auflage wird dem Bilanzrecht der Organschaft und den praktischen Erfahrungen mit der Organschaft im Konzern erstmals ein eigenes Kapitel gewidmet. Zusätzlich wird die Organschaft mit der neuen Optionsmöglichkeit des § 1a KStG beleuchtet. Topaktuell ist das Wachstumschancengesetz mit der Streichung des § 14 Abs. 1 Nr. 5 KStG und der Anwendung des § 4k EStG enthalten. , Zusatzbeleuchtung > Beleuchtung , Auflage: 2024, Erscheinungsjahr: 202410, Produktform: Leinen, Autoren: Dennisen, Thomas~Hundeshagen, Christian~Krüger, Astrid~Marx, Marius~Müller, Magnus~Schade, Dirk, Redaktion: Prinz, Ulrich~Witt, Sven-Christian, Auflage: 24003, Auflage/Ausgabe: 2024, Seitenzahl/Blattzahl: 1200, Keyword: Ausgleichszahlungen; Bilanzrecht; Ergebnisabführungsvertrag; Gesellschaftsrecht; Gewerbesteuer; Gewinnabführung; Grunderwerbsteuer; Holding; Insolvenzrecht; Konzernbesteuerung; Körperschaftsteuer; Organschaft; Organschaftskette; Organschaftspause; Organschaftsrecht; Steuerrecht; Umsatzsteuer; Verlustübernahme; international; steuerliche Organschaft, Fachschema: Bilanzrecht~Gesellschaftsrecht~Grunderwerbsteuer~Steuer / Grunderwerbsteuer~Grundstück~Ertragsteuer / Körperschaftsteuer~Körperschaftsteuer - Körperschaftsteuergesetz - KStG~Steuer / Körperschaftsteuer~Mehrwertsteuer - Verbrauchssteuer~Steuer / Mehrwertsteuer~Steuer / Umsatzsteuer~Umsatzsteuer~Rechnungslegung~Umwandlungsrecht - Umwandlungssteuergesetz - UmwSTG~Besteuerung / Unternehmensbesteuerung~Unternehmensbesteuerung~Wirtschaftsgesetz~Wirtschaftsrecht, Fachkategorie: Bilanz- und Rechnungslegungsrecht~Körperschaft- und Gewerbesteuer, Unternehmenssteuerrecht, Umwandlungssteuer~Umsatzsteuer und Zölle~Grund- und Grunderwerbsteuer, Grundstücksbewertung, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 170, Breite: 240, Höhe: 55, Gewicht: 1836, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,199,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Welche Geldanlage schützt vor Inflation?
Welche Geldanlage schützt vor Inflation? Inflation kann den Wert von Geld im Laufe der Zeit verringern, daher ist es wichtig, in Anlagen zu investieren, die eine Rendite bieten, die über der Inflationsrate liegt. Eine Möglichkeit, sich vor Inflation zu schützen, ist in Sachwerte wie Immobilien oder Rohstoffe zu investieren, da diese oft im Wert steigen, wenn die Inflation steigt. Aktien können auch eine gute Möglichkeit sein, sich vor Inflation zu schützen, da Unternehmen in der Regel in der Lage sind, ihre Preise entsprechend anzupassen. Anleihen können hingegen anfälliger für Inflation sein, da ihre festen Zinssätze an Wert verlieren können, wenn die Inflation steigt. Es ist wichtig, eine diversifizierte Anlagestrategie zu verfolgen, um sich bestmöglich vor den Auswirkungen von Inflation zu schützen. **
-
Welche Sachwerte bei Inflation?
Welche Sachwerte bieten in Zeiten von Inflation eine gute Absicherung für Anleger? Immobilien gelten als solide Investition, da sie an Wert gewinnen können und Mieteinnahmen generieren. Edelmetalle wie Gold und Silber sind traditionell beliebt, da sie als sichere Häfen gelten und in der Regel ihren Wert behalten. Auch Aktien von Unternehmen, die inflationsresistent sind oder von der Inflation profitieren können, sind eine Option. Zudem können Rohstoffe wie Öl, Agrarprodukte oder Industriemetalle eine gute Absicherung gegen Inflation bieten. **
-
Wie wirkt sich die Veräußerung von Vermögensgegenständen auf die Bilanz eines Unternehmens aus? Gibt es dabei steuerliche Aspekte zu beachten?
Die Veräußerung von Vermögensgegenständen führt zu einer Verringerung der Bilanzsumme und des Eigenkapitals. Dadurch kann sich die Liquidität des Unternehmens verbessern. Steuerliche Aspekte wie z.B. die Besteuerung von Gewinnen aus dem Verkauf von Vermögensgegenständen sind zu beachten. **
-
Wie wirkt sich die Abschreibung auf die Bilanz eines Unternehmens aus und welche Auswirkungen hat sie auf die steuerliche Belastung?
Die Abschreibung wirkt sich auf die Bilanz eines Unternehmens aus, indem sie den Wert des Anlagevermögens reduziert. Dadurch wird der Buchwert der Vermögenswerte im Laufe der Zeit verringert. Dies kann zu einer niedrigeren Eigenkapitalquote und einer geringeren Gesamtbilanzsumme führen. Auf der steuerlichen Seite kann die Abschreibung zu einer Reduzierung des steuerpflichtigen Gewinns führen, was wiederum zu einer Verringerung der steuerlichen Belastung des Unternehmens führt. **

Wie kann man steuerliche Optimierungen im Rahmen der persönlichen Finanzplanung umsetzen?
Man kann steuerliche Optimierungen durch die Nutzung von steueroptimierten Anlageprodukten wie beispielsweise ETFs oder Riester-Rente umsetzen. Zudem können auch steuerliche Freibeträge und -grenzen ausgeschöpft werden, um die Steuerlast zu minimieren. Eine regelmäßige Überprüfung der persönlichen Finanzsituation und gegebenenfalls die Beratung durch einen Steuerberater können ebenfalls helfen, steuerliche Optimierungen vorzunehmen. **
Was sind Beispiele für Sachwerte und wie können sie für die langfristige Vermögenssicherung genutzt werden?
Beispiele für Sachwerte sind Immobilien, Gold und Kunstwerke. Sie können für die langfristige Vermögenssicherung genutzt werden, indem sie langfristig an Wert gewinnen und vor Inflation schützen. Zudem bieten sie eine Diversifizierung des Portfolios und können als Absicherung gegen wirtschaftliche Unsicherheiten dienen. **
Top-Angebote
Produkte zum Begriff Steuerliche Bilanz:
-
Mezzanine-Kapital. Die (bilanz-)steuerliche Behandlung von Genussrechten, Taschenbuch von Mathias Obermaier, Studylab, 978-3-96095-237-4Mezzanine-kapital. Die (bilanz-)steuerliche Behandlung Von Genussrechten, Taschenbuch Von Mathias Obermaier, Studylab, 978-3-96095-237-4, Seitenanzahl: 4424,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
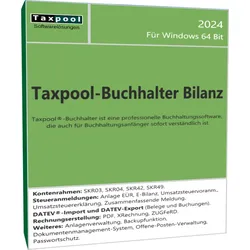
Taxpool Buchhalter BilanzTaxpool-Buchhalter Bilanz Taxpool-Buchhalter Bilanz Zielgruppe Die Zielgruppe für den Taxpool-Buchhalter Bilanz umfasst Unternehmen, die zur Bilanzierung verpflichtet sind, sowie Unternehmen, die nach dem Prinzip der Einnahmen-Überschussrechnung buchen. Beschreibung Der Taxpool-Buchhalter ist eine professionelle Buchhaltungssoftware, die auch für Buchhaltungsanfänger sofort verständlich ist. Das Programm wurde speziell für eine leichte Bedienbarkeit optimiert. Sowohl die Eingabemasken als auch die Auswertungen sind für den Benutzertyp 'Anfänger' oder 'Profi' einstellbar. Es können beliebig viele Mandanten verwaltet werden, und die Kontenrahmen SKR03, SKR04, SKR42, SKR49 sind im Programm bereits vorhanden. Mit der integrierten Elster-Schnittstelle lassen sich die wichtigsten Steueranmeldungen (Anlage EÜR, E-Bilanz [nur in der Bilanzversion], Umsatzsteuervoranmeldung, Umsatzsteuererklär...999,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Steuerliche OrganschaftSteuerliche Organschaft , Die steuerliche Organschaft ist ein vielschichtiges Rechtsgebilde, das aufgrund der Verlustnutzungs- und Finanzierungsvorteile nicht nur für große Konzerne, sondern gerade auch für den Mittelstand interessant ist. Doch die Rechtsfragen zur Begründung, zu den Voraussetzungen zum Erhalt sowie zur Beendigung einer Organschaft sind komplex und tief verzweigt. Das deutsche Organschaftsrecht enthält Vorschriften mit Auswirkungen auf die Ertragsteuern, die Umsatzsteuer sowie die Grunderwerbsteuer. Zudem stoßen zu den gesellschaftsrechtlichen und bilanzrechtlichen Aspekten, die für eine Organschaft zu beachten sind, zunehmend Bezüge und Einflüsse des europäischen und internationalen Steuerrechts. Das Handbuch zur steuerlichen Organschaft bietet allen, die rund um die Organschaft mit Planung, Gründung, Beendigung, Gestaltung oder Risikobewertung zu tun haben, unverzichtbaren Expertenrat. Von den Grundlagen über inlandsbezogene Einzelfragen zu den verschiedenen Organschaftstypen bis hin zu internationalen Sonderfragen sind alle Aspekte detailliert erläutert und mit Gestaltungshinweisen versehen. In der 3. neu bearbeiteten Auflage wird dem Bilanzrecht der Organschaft und den praktischen Erfahrungen mit der Organschaft im Konzern erstmals ein eigenes Kapitel gewidmet. Zusätzlich wird die Organschaft mit der neuen Optionsmöglichkeit des § 1a KStG beleuchtet. Topaktuell ist das Wachstumschancengesetz mit der Streichung des § 14 Abs. 1 Nr. 5 KStG und der Anwendung des § 4k EStG enthalten. , Zusatzbeleuchtung > Beleuchtung , Auflage: 2024, Erscheinungsjahr: 202410, Produktform: Leinen, Autoren: Dennisen, Thomas~Hundeshagen, Christian~Krüger, Astrid~Marx, Marius~Müller, Magnus~Schade, Dirk, Redaktion: Prinz, Ulrich~Witt, Sven-Christian, Auflage: 24003, Auflage/Ausgabe: 2024, Seitenzahl/Blattzahl: 1200, Keyword: Ausgleichszahlungen; Bilanzrecht; Ergebnisabführungsvertrag; Gesellschaftsrecht; Gewerbesteuer; Gewinnabführung; Grunderwerbsteuer; Holding; Insolvenzrecht; Konzernbesteuerung; Körperschaftsteuer; Organschaft; Organschaftskette; Organschaftspause; Organschaftsrecht; Steuerrecht; Umsatzsteuer; Verlustübernahme; international; steuerliche Organschaft, Fachschema: Bilanzrecht~Gesellschaftsrecht~Grunderwerbsteuer~Steuer / Grunderwerbsteuer~Grundstück~Ertragsteuer / Körperschaftsteuer~Körperschaftsteuer - Körperschaftsteuergesetz - KStG~Steuer / Körperschaftsteuer~Mehrwertsteuer - Verbrauchssteuer~Steuer / Mehrwertsteuer~Steuer / Umsatzsteuer~Umsatzsteuer~Rechnungslegung~Umwandlungsrecht - Umwandlungssteuergesetz - UmwSTG~Besteuerung / Unternehmensbesteuerung~Unternehmensbesteuerung~Wirtschaftsgesetz~Wirtschaftsrecht, Fachkategorie: Bilanz- und Rechnungslegungsrecht~Körperschaft- und Gewerbesteuer, Unternehmenssteuerrecht, Umwandlungssteuer~Umsatzsteuer und Zölle~Grund- und Grunderwerbsteuer, Grundstücksbewertung, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 170, Breite: 240, Höhe: 55, Gewicht: 1836, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,199,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie beeinflussen Abschreibungen die finanzielle Bilanz eines Unternehmens? Welche Auswirkungen haben sie auf die steuerliche Belastung?
Abschreibungen reduzieren den Wert der Vermögenswerte in der Bilanz eines Unternehmens im Laufe der Zeit. Dadurch sinkt der Gewinn und das Eigenkapital des Unternehmens. Die steuerliche Belastung wird durch Abschreibungen verringert, da sie als Betriebsausgaben steuermindernd wirken. **
-
Welche Sachwerte als Geldanlage?
Welche Sachwerte als Geldanlage? Sachwerte sind physische Vermögenswerte wie Immobilien, Edelmetalle, Kunstwerke, Oldtimer und Waldflächen, die im Gegensatz zu Finanzanlagen einen materiellen Wert besitzen. Diese können eine gute Diversifizierung des Portfolios bieten und vor Inflation schützen. Es ist wichtig, die Risiken und Chancen der jeweiligen Sachwerte zu analysieren, da sie je nach Marktlage und Nachfrage schwanken können. Eine breite Streuung über verschiedene Sachwerte kann dazu beitragen, das Risiko zu minimieren und langfristige Renditen zu erzielen. Es empfiehlt sich, professionelle Beratung in Anspruch zu nehmen, um die passenden Sachwerte als Geldanlage auszuwählen. **
-
Welche Geldanlage schützt vor Inflation?
Welche Geldanlage schützt vor Inflation? Inflation kann den Wert von Geld im Laufe der Zeit verringern, daher ist es wichtig, in Anlagen zu investieren, die eine Rendite bieten, die über der Inflationsrate liegt. Eine Möglichkeit, sich vor Inflation zu schützen, ist in Sachwerte wie Immobilien oder Rohstoffe zu investieren, da diese oft im Wert steigen, wenn die Inflation steigt. Aktien können auch eine gute Möglichkeit sein, sich vor Inflation zu schützen, da Unternehmen in der Regel in der Lage sind, ihre Preise entsprechend anzupassen. Anleihen können hingegen anfälliger für Inflation sein, da ihre festen Zinssätze an Wert verlieren können, wenn die Inflation steigt. Es ist wichtig, eine diversifizierte Anlagestrategie zu verfolgen, um sich bestmöglich vor den Auswirkungen von Inflation zu schützen. **
-
Welche Sachwerte bei Inflation?
Welche Sachwerte bieten in Zeiten von Inflation eine gute Absicherung für Anleger? Immobilien gelten als solide Investition, da sie an Wert gewinnen können und Mieteinnahmen generieren. Edelmetalle wie Gold und Silber sind traditionell beliebt, da sie als sichere Häfen gelten und in der Regel ihren Wert behalten. Auch Aktien von Unternehmen, die inflationsresistent sind oder von der Inflation profitieren können, sind eine Option. Zudem können Rohstoffe wie Öl, Agrarprodukte oder Industriemetalle eine gute Absicherung gegen Inflation bieten. **
Ähnliche Suchbegriffe für Steuerliche Bilanz
-
Die steuerliche Behandlung geringwertiger Wirtschaftsgüter vor der Unternehmenssteuerreform 2008 bis zum Wachstumsbeschleunigungsgesetz 2010,Die Steuerliche Behandlung Geringwertiger Wirtschaftsgüter Vor Der Unternehmenssteuerreform 2008 Bis Zum Wachstumsbeschleunigungsgesetz 2010, Taschenbuch Von Daniel Kreisel, Grin, 978-3-640-75442-7, Seitenanzahl: 7642,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie wirkt sich die Veräußerung von Vermögensgegenständen auf die Bilanz eines Unternehmens aus? Gibt es dabei steuerliche Aspekte zu beachten?
Die Veräußerung von Vermögensgegenständen führt zu einer Verringerung der Bilanzsumme und des Eigenkapitals. Dadurch kann sich die Liquidität des Unternehmens verbessern. Steuerliche Aspekte wie z.B. die Besteuerung von Gewinnen aus dem Verkauf von Vermögensgegenständen sind zu beachten. **
-
Wie wirkt sich die Abschreibung auf die Bilanz eines Unternehmens aus und welche Auswirkungen hat sie auf die steuerliche Belastung?
Die Abschreibung wirkt sich auf die Bilanz eines Unternehmens aus, indem sie den Wert des Anlagevermögens reduziert. Dadurch wird der Buchwert der Vermögenswerte im Laufe der Zeit verringert. Dies kann zu einer niedrigeren Eigenkapitalquote und einer geringeren Gesamtbilanzsumme führen. Auf der steuerlichen Seite kann die Abschreibung zu einer Reduzierung des steuerpflichtigen Gewinns führen, was wiederum zu einer Verringerung der steuerlichen Belastung des Unternehmens führt. **
-
Wie kann man steuerliche Optimierungen im Rahmen der persönlichen Finanzplanung umsetzen?
Man kann steuerliche Optimierungen durch die Nutzung von steueroptimierten Anlageprodukten wie beispielsweise ETFs oder Riester-Rente umsetzen. Zudem können auch steuerliche Freibeträge und -grenzen ausgeschöpft werden, um die Steuerlast zu minimieren. Eine regelmäßige Überprüfung der persönlichen Finanzsituation und gegebenenfalls die Beratung durch einen Steuerberater können ebenfalls helfen, steuerliche Optimierungen vorzunehmen. **
-
Was sind Beispiele für Sachwerte und wie können sie für die langfristige Vermögenssicherung genutzt werden?
Beispiele für Sachwerte sind Immobilien, Gold und Kunstwerke. Sie können für die langfristige Vermögenssicherung genutzt werden, indem sie langfristig an Wert gewinnen und vor Inflation schützen. Zudem bieten sie eine Diversifizierung des Portfolios und können als Absicherung gegen wirtschaftliche Unsicherheiten dienen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.